Investiční analýza pro Severní Kypr: Akvizice nemovitosti u moře do 4 mil. Kč bez vlastních zdrojů (100% financování z ČR)
Smluvně garantovaný výnos developerem 12,5 % p.a. z nájmu | Úspory nákladů | Pasivní příjem v britských librách (£) | Cílová lokalita: Iskele, Severní Kypr
1. Úvod: Makroekonomický kontext a strategická výhoda
Český realitní trh se nachází v období strukturálních změn. Za 4 miliony korun dnes investor v Praze či Brně pořídí většinou pouze malou garsonku s nízkým výnosem (3–4 % p.a.), navíc s břemenem provozní správy. Platforma OPUS Prosperity proto přináší mezinárodní diverzifikaci do vysoce dynamického regionu Iskele na Severním Kypru.
Hlavní pilíř: Možnost vyjednání smluvního výnosu z nájmu s developerem 12,5 % p.a. po dobu 8 let, 100% pákové financování přes české s.r.o. a masivní nárůst kapitálové hodnoty (capital appreciation) na pobřeží Středozemního moře.
2. Trh Severního Kypru a srovnání investičního potenciálu
Severní Kypr představuje oblast v rané fázi realitního boomu s omezenou nabídkou pobřežních pozemků a silným přílivem mezinárodního kapitálu.
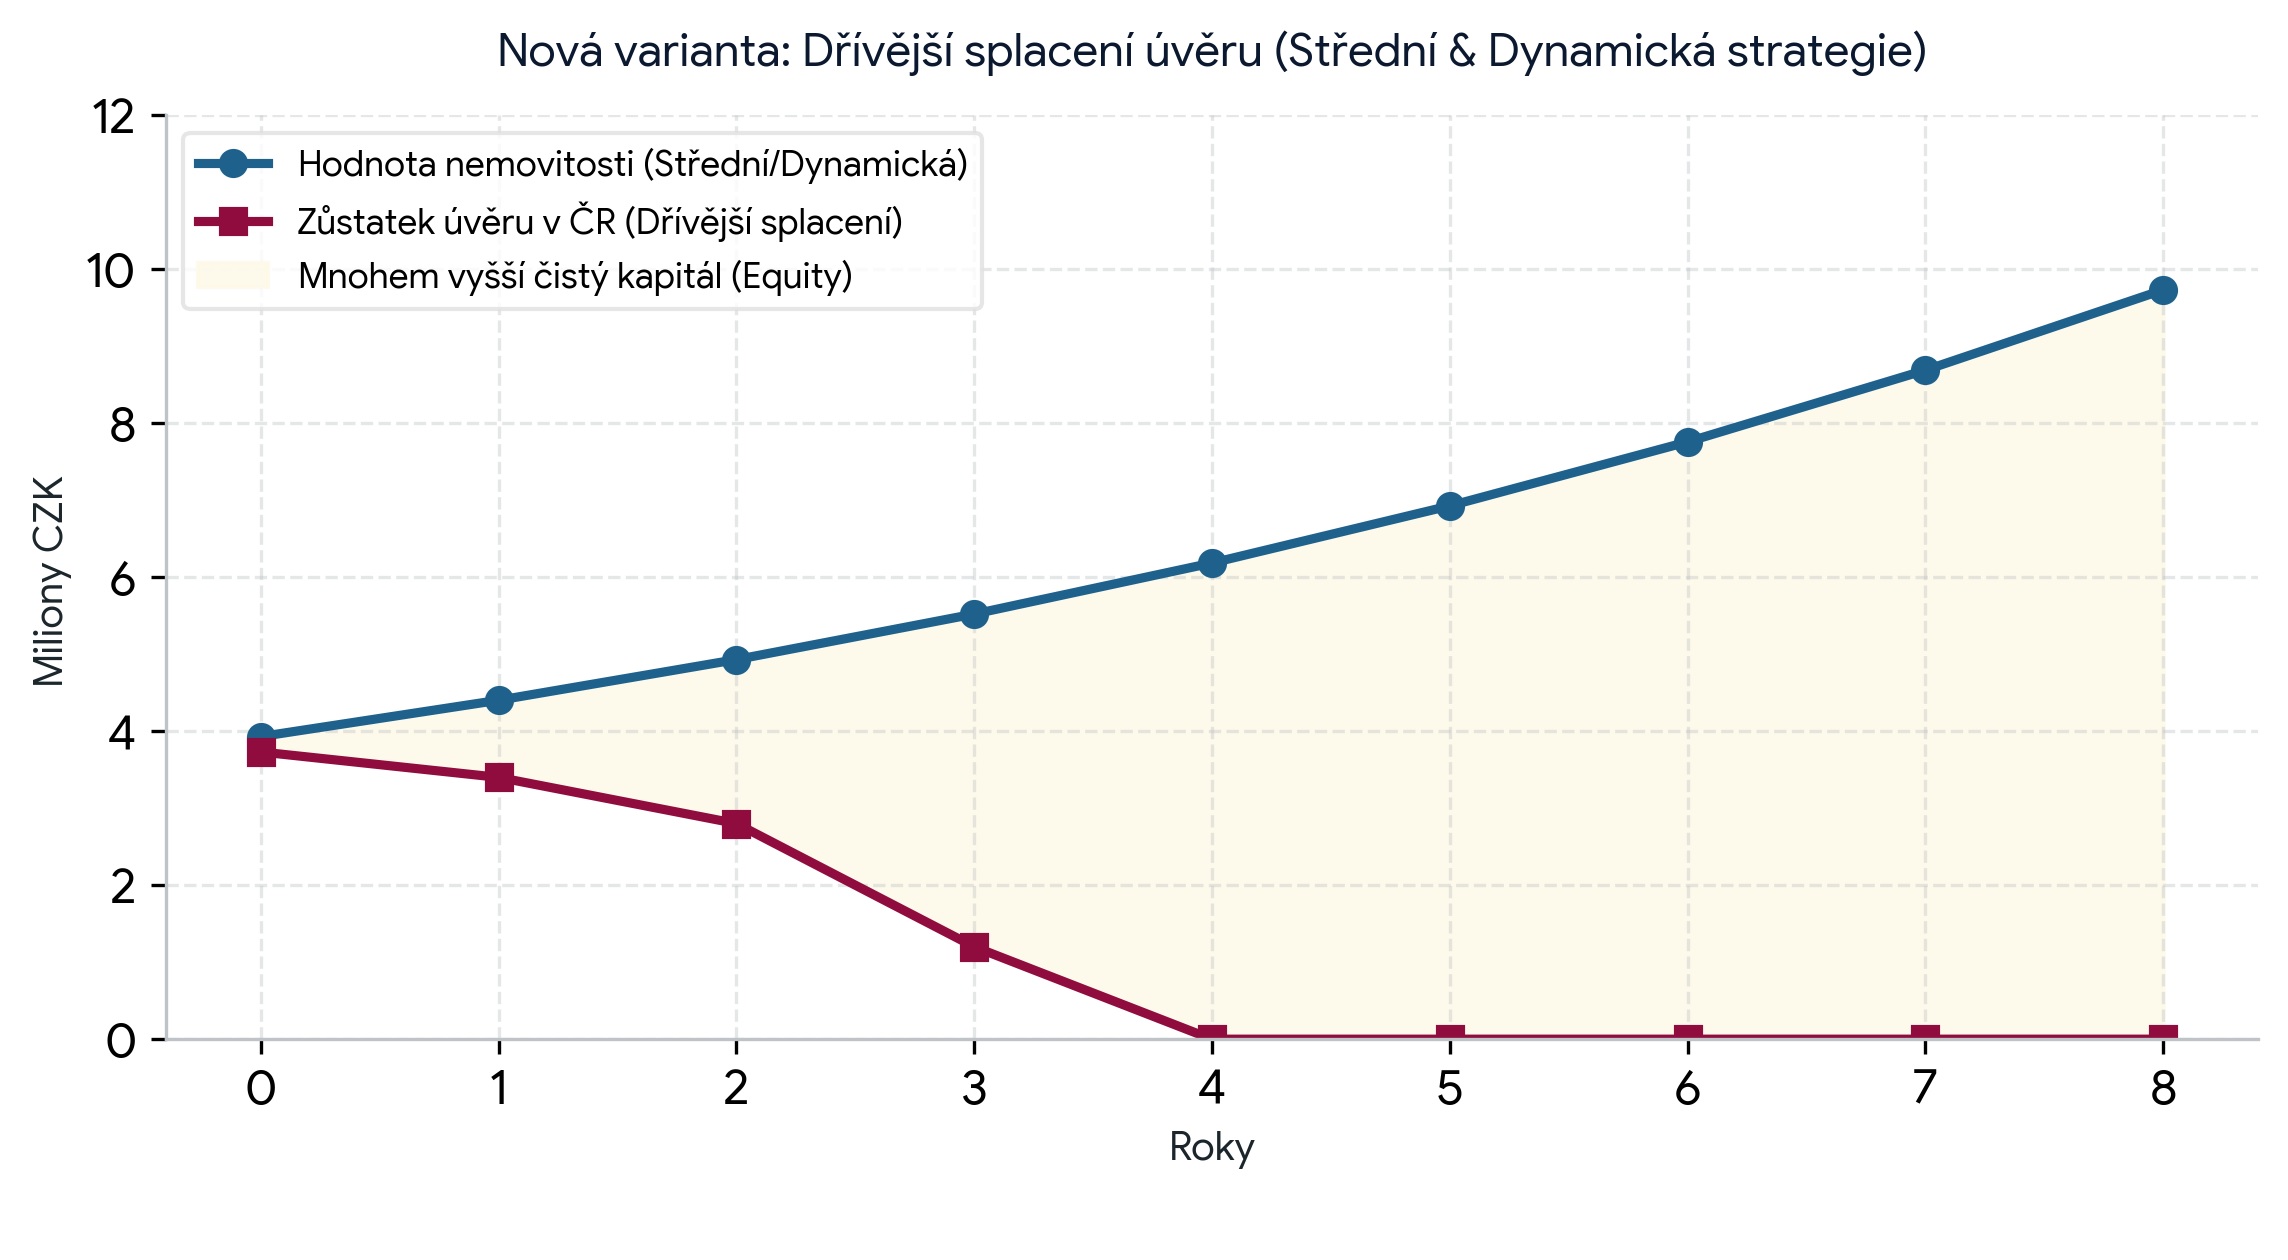
- Severní Kypr (Iskele): 10,5 % p.a. (Raná fáze boomu, silný růst hodnoty)
- Polsko: 6,0 % p.a. (Stabilní regionální rozvoj)
- ČR (Ostrava-Poruba): 5,5 % p.a. (Vyšší lokální dynamika vůči metropolím)
- ČR (Praha / Brno): 4,0 % p.a. (Vyšší srovnávací základna, pomalejší tempo)
- USA: 3,5 % p.a. (Korekce sazeb)
- Velká Británie: 3,0 % p.a. (Zralý trh)
- Německo: 2,0 % p.a. (Stagnace)
3. Projekt Iskele, Severní Kypr: Parametry a zázemí
- Dispozice apartmánu: Studio (1+0) – vnitřní prostor 34,98 m², terasa 4,20 m², zahrada 6,00 m² (celková plocha 51,18 m²).
- Resortní vybavení: Venkovní bazény, aquapark, fitness, wellness, restaurace, dětský svět a obchodní zázemí.
- Strategická poloha: 6 minut od vyhlášené Long Beach.
- Zajištěný pronájem: Profesionální správa a vazba na mezinárodní cestovní kancelář zajišťující vysokou obsazenost.
4. Finanční model: 100% financování z ČR – 4 mil. Kč
Klíčem k tomuto modelu je strategické vyjednávání s developerem. Aby klient nemusel doplácet akviziční daně a poplatky z vlastní kapsy (nad rámec svého 4milionového úvěru z ČR), OPUS Prosperity usiluje o vyjednání tzv. kreditu na poplatky (Closing Cost Credit) nebo jiných kompenzačních výhod a bonusů. Developer tak formou ústupků může pokrýt veškeré další výdaje. Výnos nemovitosti se ovšem nadále může, podle dohody, legálně počítat z plné smluvní kupní ceny, což zajišťuje maximální profitabilitu.
| Finanční položka projektu (Kalkulováno při kurzu 30 Kč/GBP) | Hodnota v GBP | Hodnota v CZK |
| Smluvní cena apartmánu (Základ pro výpočet výnosu) | 129 333 GBP | 3 880 000 Kč |
| Odhadované poplatky (Právní servis, DPH, Daň z převodu atd.) | ~ 19 353 GBP | ~ 580 580 Kč |
| Kredit / Sleva od developera na úhradu poplatků | – 19 353 GBP | – 580 580 Kč |
| KONEČNÁ ČÁSTKA K ÚHRADĚ KLIENTEM (celková dlužná částka bankám v ČR) | 133 333 GBP | 4 000 000 Kč |
| Krytí: Bankovní úvěry v ČR (100 % transakce) | 133 333 GBP | 4 000 000 Kč |
| Vlastní doplnění hotovosti klienta (Out of pocket) | 0 GBP | 0 Kč |
Pololetní Cash-Flow Model (Úvěr 4 mil. Kč)
Pokud se podaří s developerem vyjednat smluvně garantovaný výnos 12,5 % p.a. ze základní smluvní ceny 3 880 000 Kč, činí hrubý příjem 485 000 Kč ročně (vypláceno pololetně po 242 500 Kč). Při využití 100% financování (úvěr 4 miliony Kč z ČR na 15 let s celkovými náklady na splátky 7% p.a.) činí pololetní splátka bankovního úvěru přibližně 231 000 Kč.
Výsledek: Projekce generuje stabilní čistý peněžní přebytek 11 500 Kč každých 6 měsíců (23.000 Kč ročně), a to naprosto bez zapojení vlastních úspor klienta. Doporučujeme zde vždy detailní podrobnou rozvahu, aby se přebytek nesnižoval o různé další poplatky např. za převod financí do ČR a dalších zemí nebo na správu nemovitostí apod. Pomůžeme s našimi partnery nastavit detailně systém financování tak, aby generoval čistý peněžní přebytek s ohledem na konkrétní situaci.
Výnosový a splátkový model (Americká hypotéka v ČR 4 000 000 Kč na 20 let)
V této tabulce je aplikován anuitní propočet měsíčních splátek českého úvěru na 240 měsíců (20 let).
Finanční ukazatel Scénář A: Sazba 5,24 % p.a. Scénář B: Sazba 6,17 % p.a. Výše úvěru v ČR (Americká hypotéka) 4 000 000 Kč 4 000 000 Kč Doba splatnosti úvěru 20 let (240 měsíců) 20 let (240 měsíců) Měsíční anuitní splátka bance 26 932 Kč 29 060 Kč Pololetní zátěž úvěru (6× měsíční splátka) 161 592 Kč 174 360 Kč Čistý garantovaný pololetní příjem z Kypru 218 250 Kč (436 500 Kč ročně) 218 250 Kč (436 500 Kč ročně) Odečet: Pololetní splátka úvěru v ČR – 161 592 Kč – 174 360 Kč VÝSLEDNÝ ČISTÝ POLOLETNÍ PŘEBYTEK + 56 658 Kč (113 316 Kč ročně) + 43 890 Kč (87 780 Kč ročně) I při sazbách nad 5 % p.a. zajišťuje prodloužení splatnosti na 20 let vysoce kladný peněžní tok. Veškeré splátky bance jsou plně pokryty z výnosů nemovitosti a jako čistý zisk (po úhradě dluhové služby a po zdanění na Kypru) vám v modelu 5,24 % p.a. zůstává přibližně 9 443 Kč měsíčně navíc (56 658 Kč pololetně). U sazby 6,17 % p.a. tento zisk činí přibližně 7 315 Kč měsíčně navíc (43 890 Kč pololetně).
Samozřejmě ideální případ představuje situace, kdy se investor nemusí zadlužit a nemá úvěr, nýbrž investuje nastřádané volné finanční prostředky, které reálně rychle zhodnocuje a v ruce přitom drží fyzickou hodnotu své investice.
5. Konzervativní varianta (Standardní splácení 8 let)
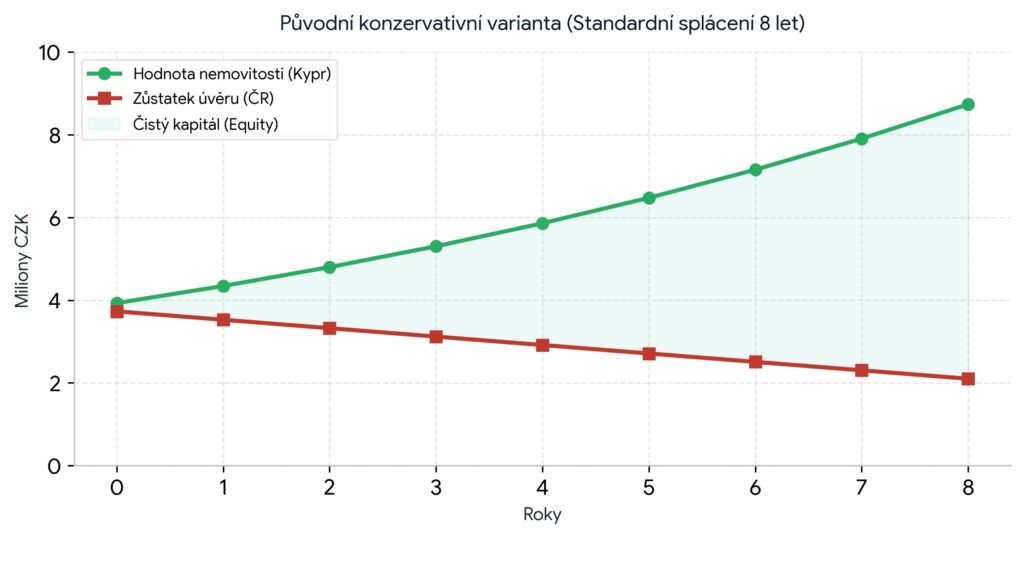
Tento model počítá s pravidelným umořováním úvěru v průběhu 8 let. Zatímco český úvěr stabilně klesá z původních 4 mil. Kč k nule, hodnota nemovitosti se díky průměrnému ročnímu růstu 10,5 % postupně zvyšuje ze 3,9 mil. Kč na odhadovaných více než 8,5 mil. Kč.
6. Nová varianta: Dřívější splacení úvěrů (Střední a dynamická strategie)
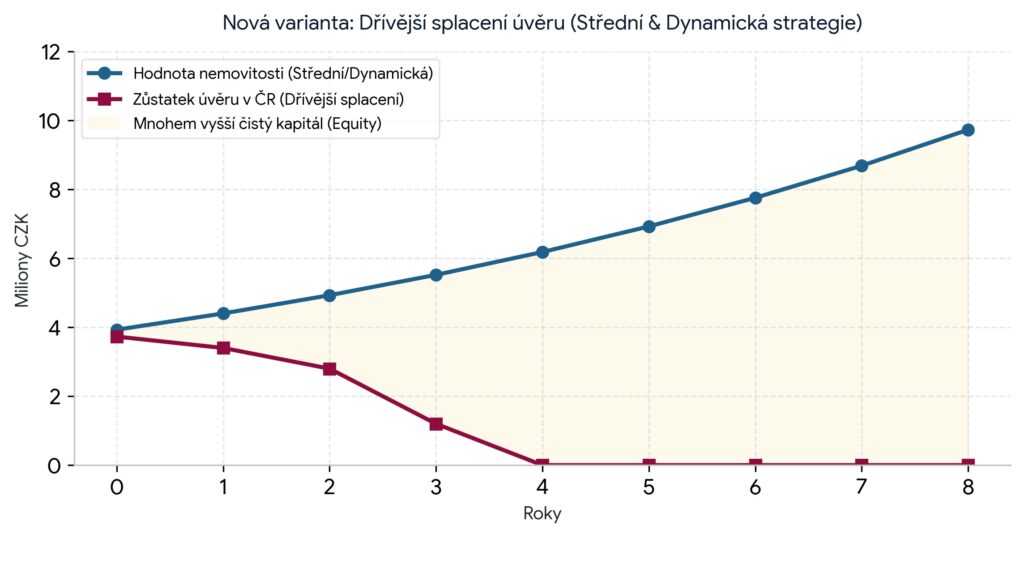
Pokud se investor rozhodne pro střední či dynamickou variantu (využití institutu postoupení práv – cese před dokončením, nebo rychlejší reinvestici přebytků a mimořádných splátek), dochází k radikálnímu zkrácení doby zadlužení. Úvěr je možné zcela splatit již ve 3. až 5. roce projektu.
Dopad dřívějšího splacení na růstové křivky: Jak ukazuje graf níže, odstraněním dluhu v rané fázi projektu se geometricky zvětšuje čistý kapitál (equity). Investor získá plnou hodnotu nemovitosti bez jakýchkoliv bankovních závazků o několik let dříve, což otevírá prostor pro okamžitou akvizici dalších nemovitostí.
7. Měnová citlivost: Dopady kurzového vývoje GBP / CZK
Analýza měnových scénářů:
- Scénář A (Posílení libry / pokles koruny): Vzhledem k tomu, že výnosy i hodnota nemovitosti na Severním Kypru jsou stanoveny v britských librách (£), posílení GBP vůči CZK generuje významně vyšší příjmy v přepočtu na české koruny. Tento vyšší cash-flow umožňuje provádět mnohem rychlejší mimořádné splátky úvěru v ČR, což vede k ještě dřívějšímu splacení všech pohledávek a k akcelerovanému nárůstu čisté hodnoty investice (equity).
- Scénář B (Oslabení libry / posílení koruny): V případě nepříznivého měnového vývoje, kdy britská libra oslabí a česká koruna posílí, dojde ke snížení korunové hodnoty vyplácených výnosů v librách. To může představovat komplikaci z hlediska celkového splácení úvěru v ČR a zpomalit tempo jeho umořování, což si může vyžádat prodloužení doby splácení nebo dočasné dorovnání cash-flow z jiných zdrojů s.r.o.
8. Právní a daňové souvislosti (ČR a Kypr)
- Poplatky na Kypru: Zahrnují balíček různých správních a daňových povinností. Vše řešíme v rámci spolupráce s renomovanou a prestižní právní kanceláří. Jako příklad uvádíme kolkovné (0,5 %), DPH (5 %) a rozloženou daň z převodu nemovitosti na jednotlivé fáze v čase. Srážková daň z pronájmu činí 10 % (odvádí správce). Poznámka: Díky vyjednávací síle OPUS Prosperity usilujeme o to, aby veškeré tyto poplatky byly pokryty z ústupků, bonusů a jiných benefitů od developera a nezatěžovaly cash-flow klienta.
- Úspory v ČR: Využití úroků z úvěru a zákonných odpisů v účetnictví českého s.r.o. legálně stlačuje korporátní daňový základ k nule. Pomocí daňového poradce a kombinace nákupu na fyzickou osobu lze právně správně uspořit prostředky investujících právnických osob. Podrobnosti samozřejmě vycházejí z individuálního posouzení každé konkrétní situace.
Domluvte si konzultaci přesně pro Vás na míru
Ochraňte svůj kapitál před inflací pomocí prověřených mezinárodních kontaktů OPUS Prosperity. Zastupujeme společně s našimi partnery naše klienty pro vyjednání nejlepších možných podmínek přímo u developerů.
Mgr. Radek Přepiora, Spoluzakladatel OPUS Prosperity
- Tel./WhatsApp/Telegram: +420 608 758 481
- Tel./WhatsApp: +420 596 931 064
- E-mail: Radek.Prepiora@opusprosperity.com
________________________________________________________________________________________________________________________
DŮLEŽITÁ PRÁVNÍ DOLOŽKA A VYLOUČENÍ ODPOVĚDNOSTI (DISCLAIMER):
Tento dokument a veškeré v něm obsažené informace, výpočty, modely a grafická znázornění mají výhradně informativní, ilustrativní a propagační charakter a nepředstavují nabídku k prodeji, veřejnou nabídku cenných papírů, investiční doporučení, analýzu investičních příležitostí ani poskytování investičního, právního, daňového či účetního poradenství ve smyslu příslušných právních předpisů České republiky ani jiných jurisdikcí (zejména zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu, ve znění pozdějších předpisů). OPUS Prosperity ani naši partneři a autoři tohoto materiálu nenesou žádnou přímou ani nepřímou odpovědnost za jakékoliv ztráty, škody, náklady či ušlý zisk vzniklé na základě použití, interpretace či spolehnutí se na údaje, odhady, výnosové modely nebo projekce uvedené v tomto dokumentu. Investice do nemovitostí v zahraničí, zejména v regionu Severního Kypru, jsou spjaty se specifickými tržními a právními riziky. Mezi tato rizika patří zejména měnové riziko (fluktuace směnných kurzů mezi GBP, EUR, USD a CZK), geopolitická a legislativní rizika spojená s místním právním řádem, riziko likvidity nemovitostí, úrokové riziko refinancování bankovních úvěrů v ČR a riziko kolísání tržních cen nemovitostí. Minulé či vyjednané výnosy v rámci smluvních ujednání nepředstavují spolehlivý ukazatel ani absolutní záruku budoucích výnosů. Každý potenciální investor je povinen provést vlastní nezávislou finanční, právní a daňovou analýzu (due diligence), případně konzultovat svůj investiční záměr s kvalifikovaným nezávislým odborným poradcem před učiněním jakéhokoliv investičního rozhodnutí nebo podpisem smluvní dokumentace.
Zvažujete investici do zahraniční nemovitosti?
Rádi s Vámi nezávazně probereme možnosti a pomůžeme posoudit, zda vybraná lokalita odpovídá Vašim investičním cílům.
DOMLUVIT KONZULTACI